


Блог

Как обновить программу 1С самостоятельно
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...
Приказом ФНС России от 26 ноября 2025 года № ЕД-7-3/1017@ утверждена новая форма декларации по упрощенной системе налогообложения, которая применяется при представлении отчетности за налоговый период 2025 года. Документ вступил в силу 28 февраля 2026 года, налоговая служба рекомендует использовать обновленный бланк уже при первой подаче декларации в новом году.
При этом важно знать: если вы случайно заполните отчетность по старой форме (утвержденной Приказом ФНС от 02.10.2024 № ЕД-7-3/813@), налоговый орган ее примет – об этом прямо указано в письме ФНС России от 30 декабря 2025 года № СД-4-3/11881@. Однако во избежание возможных вопросов со стороны инспекторов лучше сразу перейти на актуальный формат. Разберем, что именно изменилось в форме и на что обратить внимание при подготовке отчетности.
Какие изменения внесены в новую декларацию по УСН
Главные преобразования связаны с упрощением структуры отчетности и адаптацией под законодательные нововведения 2025 года. С 2025 года отменены повышенные ставки 8% (для объекта "Доходы") и 20% (для объекта "Доходы минус расходы"). Теперь действуют базовые ставки 6% и 15% соответственно, а также региональные пониженные ставки, устанавливаемые субъектами РФ. Из всех разделов декларации удалены поля для указания признака применения повышенных налоговых ставок.
С учетом новых правил обновлены разделы декларации:
Для индивидуальных предпринимателей добавлены специальные строки для отражения страховых взносов, на которые можно уменьшить налог или налоговую базу. Речь идет как о фиксированных взносах, так и о дополнительном взносе в размере 1% с доходов свыше 300 тыс. руб. При этом для уменьшения налога допускается учитывать не только взносы, относящиеся к текущему году, но и суммы, подлежащие уплате за предыдущий налоговый период.
Если предприниматель применяет объект "доходы минус расходы", указанные страховые взносы включаются в состав расходов того года, в котором они учитываются (пп. 3 п. 2 ст. 346.17 НК РФ).
Кроме того, в бланке обновлены штрих-коды и коды способов подачи декларации. В частности, добавлен отдельный код 13 для подачи отчетности через Личный кабинет индивидуального предпринимателя, который будут проставлять налоговые органы. Это упростит автоматическую обработку данных.
Когда сдавать декларацию по УСН за 2025 год
Сроки представления отчетности по УСН за 2025 год остались неизменными и зависят от статуса налогоплательщика:
|
Категория налогоплательщика |
Крайний срок сдачи декларации |
|
Организации на УСН |
25 марта 2026 года |
|
Индивидуальные предприниматели |
27 апреля 2026 года |
Эти даты установлены п. 3 ст. 346.23 НК РФ. Если последний день срока приходится на выходной или нерабочий праздничный день, срок переносится на ближайший рабочий день. Например, 25 апреля 2026 года – это суббота, крайним днем станет понедельник, 27 апреля.
Однако есть важный нюанс: если вы прекращаете деятельность на УСН в течение 2025 года (например, при переходе на другой режим налогообложения или ликвидации), декларацию необходимо подать не позднее 25-го числа месяца, следующего за месяцем прекращения применения упрощенной системы. Это правило распространяется как на организации, так и на ИП.
Как подать декларацию по УСН: доступные способы в 2026 году
Законодательство предоставляет налогоплательщикам несколько вариантов подачи отчетности:
1. Через оператора электронного документооборота (ЭДО). Самый распространенный способ для организаций и активных ИП. Требуется электронная подпись (КЭП). Преимущества: мгновенная отправка, подтверждение получения, возможность отслеживать статус документа.
2. Через Личный кабинет индивидуального предпринимателя. Для этого нужно получить квалифицированную электронную подпись (КЭП) в Удостоверяющем центре ФНС России. Сделать это можно при личном посещении ИФНС или дистанционно через ЛК с использованием биометрии. Декларация формируется в программе "Налогоплательщик ЮЛ" и передается в налоговый орган через Личный кабинет ИП.
3. На бумаге. Допустим только для юридических лиц и ИП на УСН, среднесписочная численность персонала которых не превышает 100 человек (п. 3 ст. 80 НК РФ). Декларация подается лично или через представителя в налоговую инспекцию по месту регистрации или отправляется заказным письмом с уведомлением о вручении.
Независимо от способа подачи, датой представления декларации считается дата отправки (для электронного варианта) или дата почтового штемпеля (для бумажного).
Как заполнить декларацию по УСН 2025: пошаговая инструкция
Титульный лист
На титульном листе заполняются все поля, кроме правого нижнего блока для ИФНС.
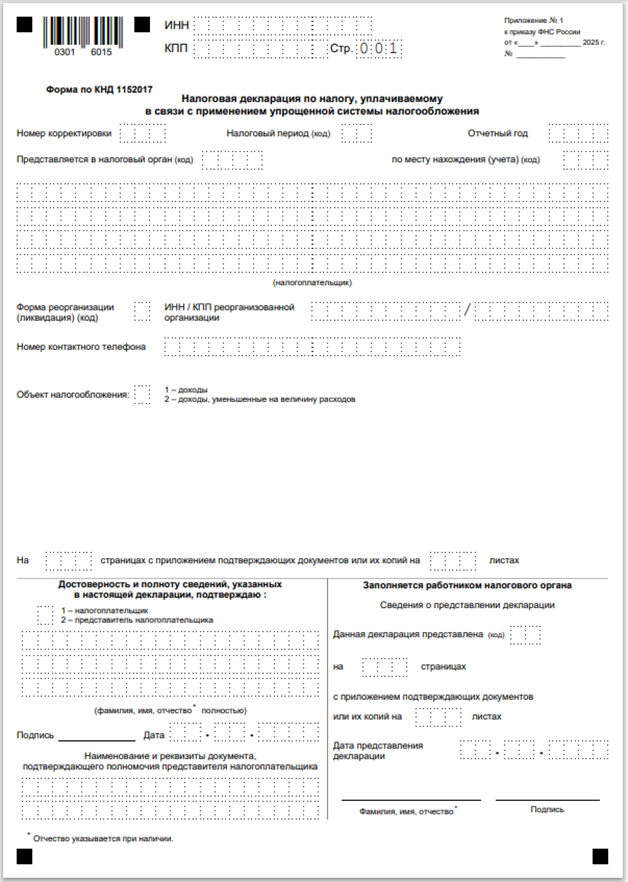
В общей части декларации укажите:
ИНН и КПП (КПП только для организаций, предприниматели ставят прочерки);
номер корректировки 0-- для первичной отчетности;
налоговый период – 34 для годовой декларации;
отчетный год – 2025;
код налоговой инспекции по месту регистрации (узнать можно в "Сервисе определения реквизитов" на сайте ФНС);
код по месту учета – 120 для ИП, 210 для ООО.
Название организации указывайте по учредительным документам. ФИО предпринимателя пишите полностью, как в паспорте, без указания ИП. Номер телефона вводите без пробелов и символов. Выберите объект налогообложения: 1 – "доходы", 2 – "доходы минус расходы".
Если декларацию подписывает сам ИП или руководитель ООО, в блоке подписи укажите код "1", поставьте дату и подпись. При сдаче через представителя укажите код "2", данные представителя и реквизиты доверенности. Для электронной отчетности требуется машиночитаемая доверенность, направленная в ИФНС заранее.
Как заполнять декларацию при объекте "Доходы"
Если вы применяете УСН с объектом налогообложения "Доходы", заполнение декларации нужно начинать с Раздела 2.1.1.
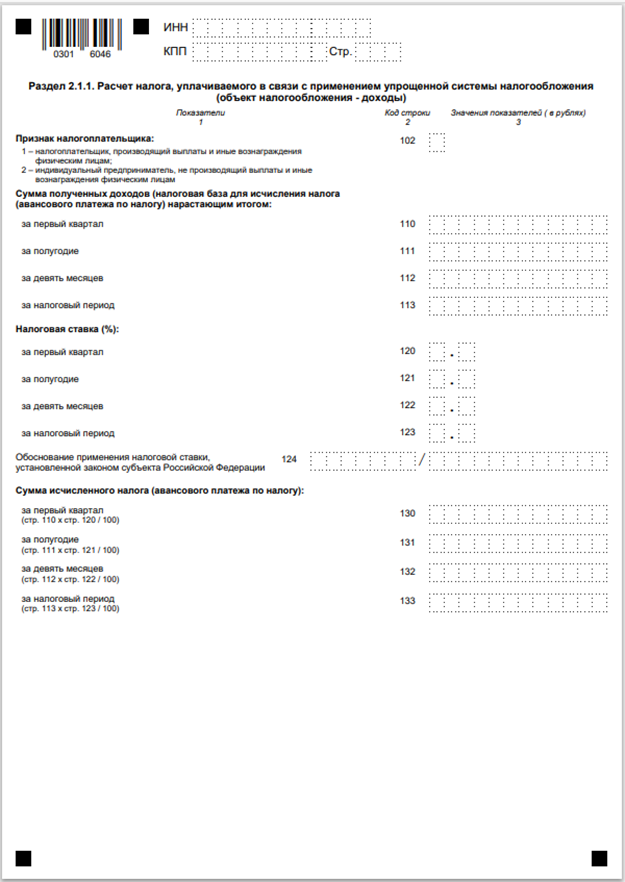
Здесь отражаются:
В строке "Код налогоплательщика" код "1" – для юрлиц и ИП с работниками, код "2" – для предпринимателей без сотрудников.
Строки 110–113 – сумма полученных доходов.
Строки 120–123 – налоговая ставка.
Строка 124 – обоснование, если применяется пониженная ставка. Код состоит из двух частей, разделенных символом "/".
Первая часть (7 знаков) берется из Приложения № 5 к Порядку заполнения декларации по УСН. Она отражает статью 346.20 НК РФ и основание для снижения ставки:
3462010 – объект налогообложения "доходы";
3462020 – объект "доходы минус расходы";
3462030 – для налогоплательщиков Республики Крым и г. Севастополя;
3462040 – применение «налоговых каникул».
Вторая часть – код, который налогоплательщик формирует самостоятельно. Он указывается после "/" и занимает 12 знаков. Код включает реквизиты регионального закона, устанавливающего пониженную ставку:
с 1 по 4 знак – номер статьи;
с 5 по 8 знак – номер пункта;
с 9 по 12 знак – номер подпункта (если есть).
Если каких-либо значений нет, соответствующие позиции заполняются нулями. Код указывается последовательно, слева направо.
Строки 130–133 – суммы авансовых платежей по налогу.
Строки 140–143 – суммы страховых взносов и пособий, на которые уменьшается налог.
Строки 150–162 – страховые взносы, уменьшающие сумму налога, для ИП.
Раздел 1.1
Несмотря на то, что разделы 1.1 и 1.2 расположены сразу после титульного листа, переходить к их заполнению нужно в конце. Раздел 1.1 предназначен только для налогоплательщиков, применяющих УСН с объектом "доходы". В нем указываются:
010 – код ОКТМО по месту учета.
030, 060, 090 – код ОКТМО при смене адреса в течение года.
020 – авансовый платеж за I квартал с учетом уменьшения на страховые взносы, больничные, торговый сбор и расходы на ККТ в новых регионах.
040 – авансовый платеж за полугодие с начала года за вычетом аванса за I квартал и всех допустимых уменьшений.
050 – сумма аванса к уменьшению, если платеж за I квартал оказался больше аванса за полугодие.
070 – авансовый платеж за 9 месяцев с начала года с учетом ранее возникшей суммы к уменьшению.
080 – сумма налога к уменьшению по итогам 9 месяцев.
100 – сумма налога к доплате по итогам года.
110 – сумма налога к уменьшению, если авансовые платежи превысили годовой налог.
101 – сумма налога, уплаченного при применении патента, если ИП утратил право на ПСН и перешёл на УСН.
Как заполнять декларацию при объекте "Доходы минус расходы"
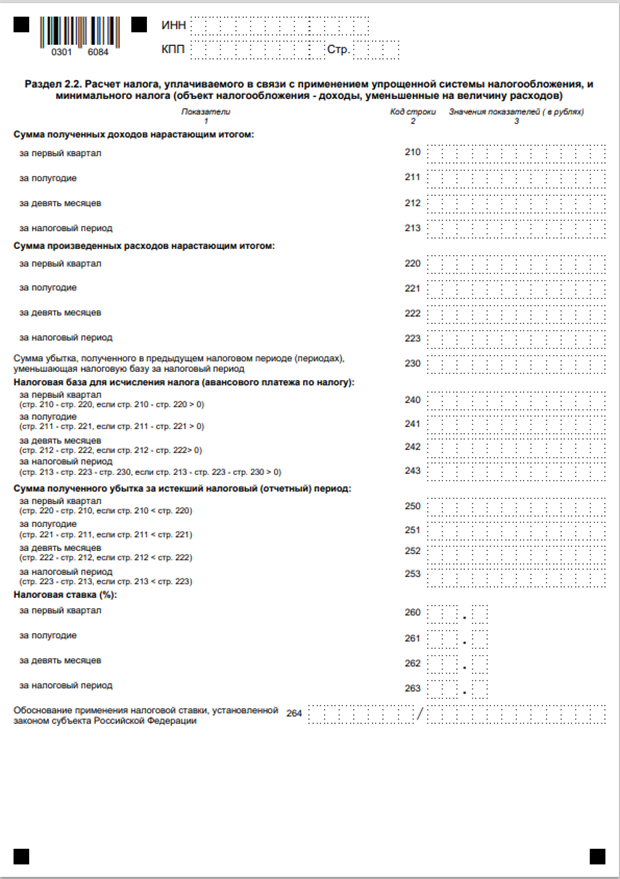
Для этого объекта налогообложения ключевым является Раздел 2.2. Здесь последовательно отражаются:
Строки 210–213 – сумма доходов с нарастающим итогом, в соответствии со ст. 346.15 НК РФ.
Строки 220–223 – сумма расходов с нарастающим итогом, в соответствии со ст. 346.16 НК РФ.
Строка 230 – сумма убытка прошлых лет, которые уменьшают налоговую базу за текущий год.
Строки 240–243 – налоговая база для исчисления налога (авансового платежа по налогу)
Строки 250–253 – убытки по итогам первого квартала, полугодия, 9 месяцев, года.
Строки 260–263 – ставки налога.
Строка 264 – пониженная ставка, которая действует в отчетном периоде. Обычно это 15%, если регион не установил пониженную ставку.
Строки 270–273 – авансовые платежи.
Строка 280 – минимальный налог за год. Он равен 1 проценту от доходов: строка 213 × 1 ÷ 100.
Строки 290–320 – суммы взносов за себя для ИП. Страховые взносы ИП "за себя" в этом случае уменьшают налоговую базу (расходы), а не сам налог. Поэтому их суммы отражаются в составе расходов (строки 290–320), а не как вычет из налога.
Раздел 1.2 (для УСН "доходы минус расходы")
Логика его заполнения совпадает с разделом 1.1, поэтому к нему переходят после оформления раздела 2.2.
Строка 010 – код ОКТМО по месту учета.
Строка 030, 060, 090 – код ОКТМО при изменении адреса в течение года.
Строка 020 – авансовый платеж за I квартал.
Строка 040 – авансовый платеж за полугодие.
Строка 050 – сумма аванса к уменьшению, если ранее уплаченные суммы превышают текущий расчет.
Строка 070 – авансовый платеж за 9 месяцев.
Строка 080 – сумма налога к уменьшению по итогам 9 месяцев.
Строка 100 – сумма налога к доплате за год.
Строка 110 – сумма налога к уменьшению по итогам года.
Строка 101 – сумма налога, уплаченного при применении патента, для ИП, утративших право на ПСН.
Строка 120 – сумма минимального налога (1% от доходов) за вычетом авансовых платежей, если минимальный налог больше обычного. Если сумма авансовых платежей за девять месяцев оказалась больше минимального налога, строку 120 не заполняют.
Раздел 2.1.2
Этот раздел заполняют налогоплательщики на УСН "доходы", которые уплачивают торговый сбор. В него включают только показатели по той деятельности, с которой этот сбор начисляется.
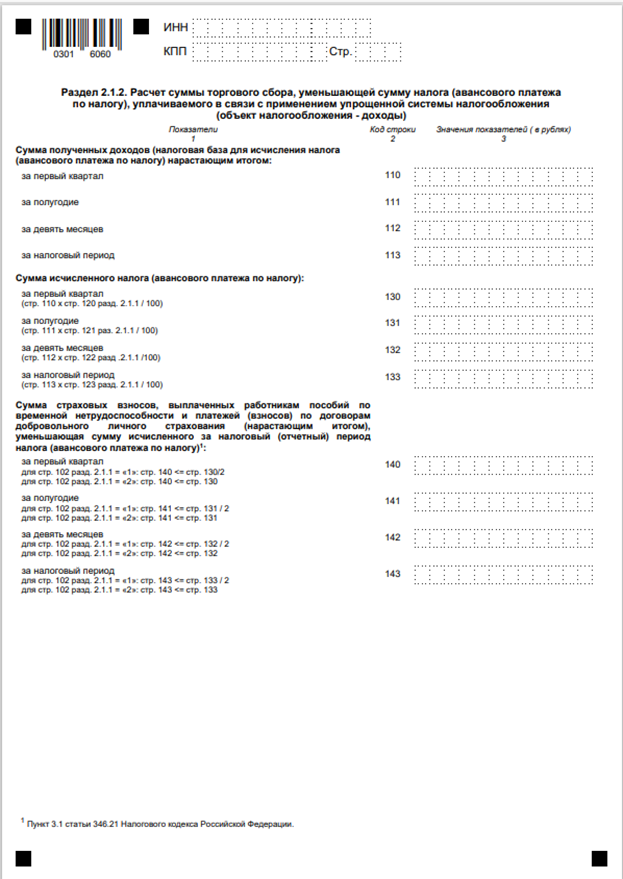
Уплаченный торговый сбор записывают нарастающим итогом в строках 150–153. В расчет включают только фактически перечисленные суммы.
Раздел 3
Данный раздел предназначен исключительно для тех налогоплательщиков, которые в отчетном периоде получали целевые поступления, освобождаемые от налогообложения согласно п. 1 и 2 ст.251 НК РФ.
Если ваша организация или ИП не получали подобных средств в 2025 году, раздел 3 оставляется незаполненным – его отсутствие не является ошибкой.
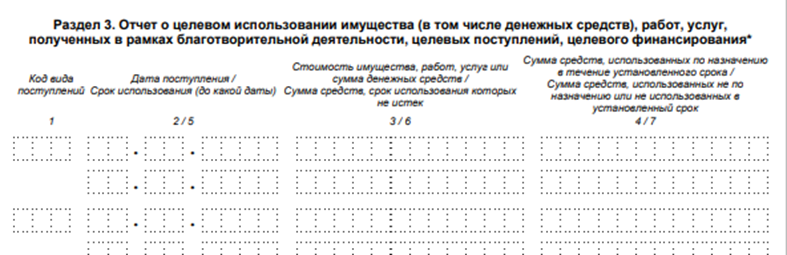
Раздел 3 структурирован в виде таблицы с несколькими графами. Заполнение происходит по следующему алгоритму:
1. Выберите код целевого поступления
В графе 1 каждой строки указывается код вида целевого поступления согласно приложению №6 к Порядку заполнения декларации. Например:
010 – код целевого финансирования в виде грантов
020 – в виде инвестиций, полученных при проведении инвестиционных конкурсов
030 – в виде инвестиций, полученных от иностранных инвесторов и т.д.
2. Укажите дату получения средств
В графах 2/5 отражается конкретная дата поступления денежных средств на расчетный счет или установленного срока использования имущества. Если речь идет об имуществе с неустановленным сроком использования, графа может остаться пустой.
3. Отразите остаток неизрасходованных средств
Графы 3/6 предназначены для стоимости имущества, услуг или суммы целевых средств, полученных до начала 2025 года, срок использования которых на 1 января 2025 года еще не истек либо не был установлен изначально.
4. Покажите использованные средства и зафиксируйте нарушение целевого использования
В графе 4 указывается сумма средств, израсходованных в 2025 году строго по целевому назначению. Если в течение года средства были потрачены не по назначению либо истек срок их использования без выполнения условий, соответствующая сумма отражается в графе 7.
В нижней части раздела 3 предусмотрена строка "Итого по отчету", где суммируются значения граф 3, 4, 6 и 7 по всем кодам целевых поступлений. Эти итоговые данные используются налоговыми органами для контроля за целевым использованием средств.
Раздел 4
Раздел 4 декларации по УСН связан с возможностью уменьшить сумму исчисленного налога на расходы на контрольно-кассовую технику, включенную в реестр.
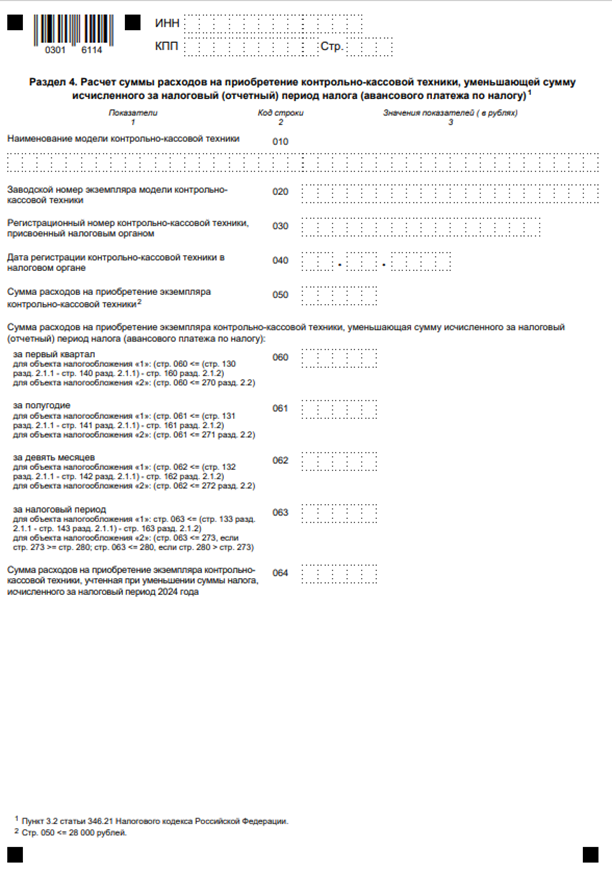
Это право предоставляется налогоплательщикам, зарегистрированным в субъектах РФ, где ранее не применялись особые правила налогообложения (в том числе в новых регионах России), при соблюдении двух условий:
1. ККТ приобретена и зарегистрирована по адресу установки и применения до 31 декабря 2025 года включительно;
2. Сумма вычета ограничена 28 000 рублей на одну единицу техники (п.3.2 ст. 346.21 НК РФ).
Строка 010 – наименование модели ККТ
Строка 020 – заводской номер модели.
Строка 030 – регистрационный номер ККТ, присвоенный налоговыми органами.
Строка 040 – дата регистрации ККТ в налоговом органе.
Строка 050 – сумма расходов на приобретение.
Строки 060–063 – сумма расходов, уменьшающая сумму налога за отчетный период. Указываемая сумма не может быть больше суммы исчисленного налога (аванса по налогу) по всем объектам налогообложения, расходов на выплату пособий и суммы уплаченного торгового сбора.
Строка 064 – сумма расходов на приобретение ККТ с учетом уменьшения суммы налога, исчисленного за 2024 год.
Как избежать ошибок при заполнении декларации по УСН
|
Частые ошибки
|
Решение |
|
В декларации указан объект налогообложения, который не совпадает с объектом из уведомления о переходе на УСН (например, в уведомлении – «доходы», а заполнен раздел «доходы минус расходы»)
|
Перед сдачей необходимо сверить объекты налогообложения в уведомлении и декларации
|
|
Допускаются технические ошибки при заполнении
|
Внимательно проверять корректность заполнения всех реквизитов и показателей декларации перед ее подачей. В случае подачи бумажной декларации нельзя вносить исправления с помощью корректора.
|
|
Неверно указывается номер корректировки
|
Для первичной декларации указывать «0», для уточненной – номер корректировки («1», «2», «3» и т.д.)
|
|
Неверно указывается код налогового периода |
Код для годовой декларации – 34 |
|
Раздел 2 заполнен не нарастающим итогом, а отдельными показателями за каждый период
|
Отражать доходы и расходы нарастающим итогом: за 3, 6, 9 месяцев и за год.
|
|
В разделах 2.1.1 и 2.2 декларации указываются неверные налоговые ставки |
Указывать налоговые ставки, установленные НК РФ и региональным законодательством.
|
|
Налоговая база неправомерно уменьшается на убытки прошлых лет при их фактическом отсутствии
|
Уменьшать налоговую базу только при наличии подтвержденных убытков. |
|
Неправильное округление сумм
|
Все суммы в декларации указывают в целых рублях: значения до 50 копеек не учитывают, 50 копеек и больше округляют до рубля.
|
|
Отсутствие нумерации |
Декларация должна быть пронумерована в формате 001, 002 и т.д., начиная с титульного листа.
|
Что будет, если пропустить срок сдачи декларации по УСН
Несвоевременная подача отчетности влечет ответственность по статье 119 НК РФ:
Важно: даже при отсутствии доходов и налога к уплате декларацию подавать обязательно. "Нулевая" декларация тоже является отчетностью и должна быть представлена в установленные сроки.
Где найти актуальный бланк и порядок заполнения декларации по УСН за 2025 год
Официальные документы доступны на сайте ФНС России: форма декларации и порядок заполнения – Приказ ФНС от 26.11.2025 № ЕД-7-3/1017@.
В программе 1С:Бухгалтерия 8 новая форма декларации реализована в версии 3.0.190.25, выпущенной 21 января 2026 года. При заполнении через Личный кабинет налогоплательщика актуальная форма подгружается автоматически.
Заключение: главные даты и действия для упрощенцев в 2026 году
Чтобы успешно сдать декларацию по УСН за 2025 год, запомните ключевые даты:
Подготовьтесь заранее: соберите все первичные документы, проверьте правильность расчетов, убедитесь в полноте уплаты авансовых платежей и страховых взносов. Используйте электронные сервисы для заполнения, они минимизируют ошибки и ускоряют процесс.
Своевременная и корректная сдача декларации – залог спокойствия в отношениях с налоговыми органами и отсутствия штрафных санкций.
Законодательство постоянно меняется, поэтому требования к учету хозяйственных ...

Октябрь – один из тех месяцев, когда календарь бухгалтера особенно важно держа...

1С:ERP за три года перестала прощать привычку "у нас так исторически". От верс...
Отправляйте на почту ваши пожелания и предложения, ответим в течение дня
Письмо повторно отправлено. Проверьте папку со спамом.
Веб-форма не найдена.