Настройка статей расходов в ERP — объемная задача, требующая комплексного подхода со стороны команды внедрения, экономической и бухгалтерской службы. В статье обозначу этапы создания и неочевидные особенности настройки статей расходов, во второй части рассмотрим пример, как найти причину нераспределенных расходов.
Экономический смысл — основа статьи расходов
Настройка статьи расходов начинается не с реквизитов, а с экономического смысла расхода: нужно понимать, когда расход появляется и куда, в какой пропорции он должен быть распределен?
Определение "базовых" настроек статей расходов сводится к ответам на 4 вопроса:
- В связи с чем возникают расходы?
- Куда расход должен быть отнесен? — Он "осядет" в себестоимости (товаров / продукции / основного средства и т.п.) или будет отнесен на расходы текущего / будущих периодов? → Определяем "вариант распределения".
- В рамках какой аналитики можем обособить получателей расходов? – Например, распределяем стоимость доставки только на товары конкретного документа приобретения. В этом случае Аналитика – "Приобретение товаров и услуг" → Определяем аналитику расходов.
- Если аналитика предполагает распределение, то по какому признаку расходы распределим между конечными получателями, если их будет несколько? — Например, если аналитика – Заказ на производство, по какому признаку система должна распределить расходы между партиями этого заказа → Определяем базу распределения.
Получив ответы, заполняем основные настройки статьи расходов.
Рассмотрим на примере. Услугу по охране склада оказывает сторонняя организация. Стоимость услуги постоянная и не зависит от наполнения склада. В управленческом учете стоимость услуги должна быть отнесена на себестоимость товаров, хранимых на складе.
Исходя из условий примера, можем ответить на вопросы:
- Расходы возникают при складском хранении;
- Распределяются на себестоимость товаров;
- Получатели расходов (товары) обособлены в рамках одного склада;
- Базу при распределении "На себестоимость товаров" можно выбрать из четырех вариантов: "Количество товаров", "Объем товаров", "Вес товаров", "Себестоимость товаров". Вес или объем подойдут, если в системе ведется учет этих характеристик и стоимость услуг охраны от них зависит. "Количество товаров" в качестве базы допустимо выбрать, если товары на складе учитываются в сопоставимых единицах измерения и нет больших перекосов в стоимости. В нашем случае стоимость услуг охраны не зависит от наполнения склада и характеристика товаров не уточняется. Предположим, что на складе хранятся разнородные ценности, тогда риск утраты напрямую связан с их стоимостью. В этом случае для базы распределения лучше подойдет "Себестоимость товаров".
Флаг "Контролировать заполнение аналитики" устанавливаем, так как хотим распределить расходы на конкретный склад, а без указания склада адресное распределение расходов не произойдет.
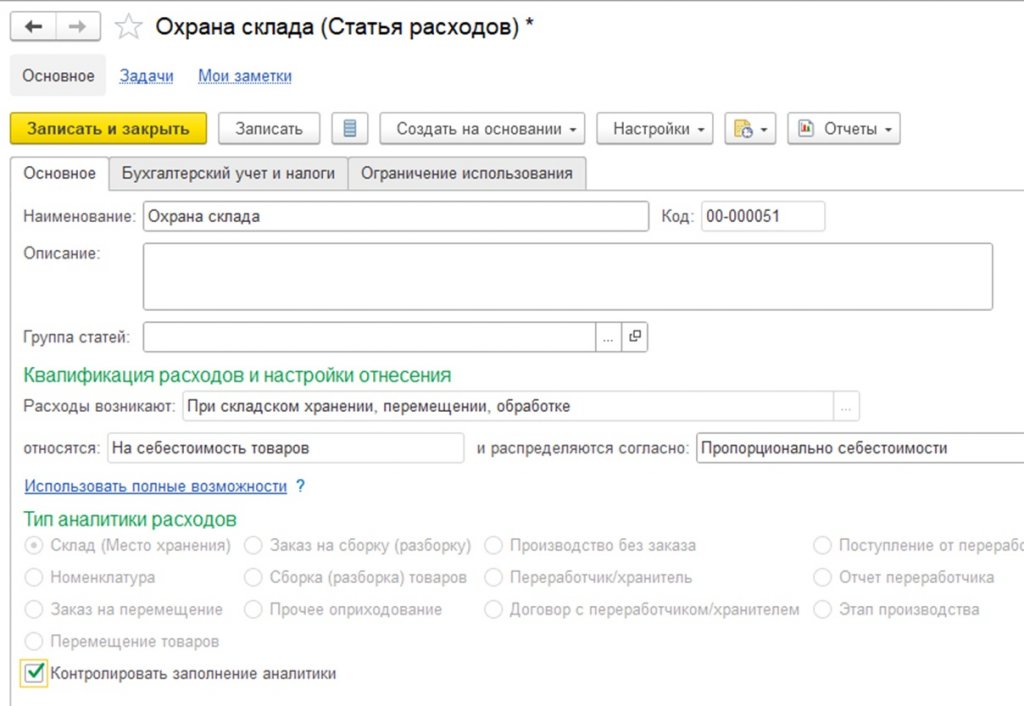
Мы создали каркас статьи, и если настройки единообразны для всех видов учета, организаций и подразделений, то на этом можно остановиться.
А если есть различия?
Часто возникает вопрос, сколько статей расходов нужно создать для одного вида расходов. Ниже приведены случаи, когда различия в отражении можно учесть в рамках одной статьи расходов:
|
Ключевая характеристика
|
Да
|
Нет
|
|
Правило распределения отличается по видам учета (Упр. учет/БУ/НУ)?
|
На вкладке "Основное" статьи расходов выбираем "Использовать полные возможности", заполняем правила по каждому виду учета
|
Единое правило в поле "относятся…"
|
|
База распределения отличается для подразделений / организаций?
|
На вкладке "Основное" статьи расходов выбираем "Использовать полные возможности", задаем исключения по гиперссылке "Настроить правила распределения по организациям и подразделениям"
|
Единое правило в поле "и распределяются согласно…"
|
|
Счет учета отличается для организаций/подразделений? (например, командировочные расходы сотрудника администрации относим на 26 счет, коммерческой службы - на 44 счет и т.п.)
|
Создаем ГФУ для статьи расходов + задаем исключения для подразделений / организаций в рабочем месте "Настройка отражения документов в регламентированном учете"
|
Создаем ГФУ для статьи расходов, задаем единый счет учета в карточке ГФУ
|
Но есть отличия в настройках, при которых придется создать разные статьи расходов:
- Различия в варианте распределения расходов (раздел "Относятся..." в карточке статьи расходов).
Яркий пример - аренда помещений. При отражении расходов на аренду склада создается статья с распределением на себестоимость товаров (со значением в поле "Расходы возникают" - "При складском хранении"), а для отражения аренды производственного цеха - с распределением на себестоимость производства (со значением в поле "Расходы возникают" - "В иных процессах, включая общепроизводственные и общехозяйственные").
- Различная аналитика расходов.
К примеру, для увеличения стоимости внеоборотных активов необходимо создать одну статью для объектов строительства и другую для НМА/НИОКР.
Важные и неочевидные моменты при работе со статьями расходов
Понимание этих особенностей сэкономит время при создании статей и анализе распределения расходов.
-
Настройки статей расходов и тип аналитики не рекомендуется изменять после того, как они начали использоваться в учете.
Ежемесячно создаются документы распределения расходов. Документ создается для каждого сочетания параметров: Организация, Направление деятельности, Подразделение, Статья расходов, Аналитика.
В документ фактически копируются текущие настройки распределения статьи расходов. Если изменить настройки в самой статье, то будущие документы создадутся с новыми настройками, а прошлые останутся со старыми. Чтобы настройки применились к прошлым периодам, необходимо удалить документы распределения и перезакрыть периоды. А это не всегда возможно.
-
Не для всех постатейных расходов, требующих распределения, документы распределения создаются автоматически.
При закрытии месяца система создает документы распределения расходов, но есть исключения, при которых необходимо выполнить дополнительные действия:
а. Если расходы относятся "На себестоимость производства (распределяемые)" и в правиле распределения выбрано "На партии вручную".
Перед закрытием система напомнит, что нужно вручную распределить такие расходы на партии производства. Документ будет отображаться в рабочем месте "Распределение расходов" со статусом "Требуется ручной ввод документа".
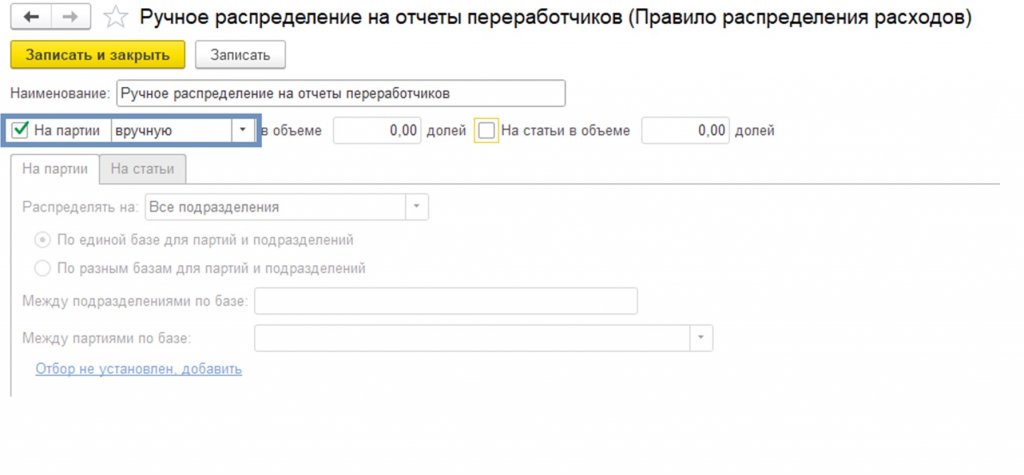
б. При выборе в статье расходов варианта распределения "Распределить вручную".
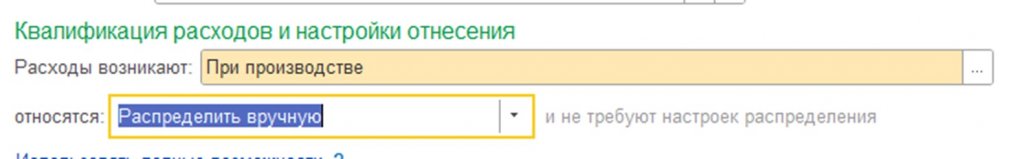
Выбирать такую настройку нужно осознанно, так как такие расходы не появятся в рабочем месте "Распределение расходов", и о них не предупредят регламентные операции закрытия месяца. Отследить их можно с помощью отчетов (типовой отчет "Расходы организаций" или универсальный отчет по регистру "Прочие расходы"). В дальнейшем судьбу такого расхода можно определить документами "Отражение прочих доходов и расходов", "Списание расходов", "Реклассификация расходов".
в. Распределение расходов, относящихся на расходы будущих периодов, требует ручного ввода документа "Распределение РБП" в одноименном рабочем месте (подсистема "Финансовый результат и контроллинг"). В процессе закрытия месяца будет предложено создать документ.
3. Не все типы аналитики влияют на распределение статей расходов
Аналитика может быть функциональной, то есть непосредственно влиять на распределение, а может указываться как дополнительный разрез анализа расходов. При настройке статьи расходов разница не видна.
Функциональной аналитика становится при выборе следующих вариантов отнесения:
"При производстве" — аналитика (Партия производства, Заказ на производство, Продукция, Группа продукции) используется для адресного распределения постатейных расходов на выпуск. В статье с такой настройкой нет возможности снять флаг "Контролировать заполнение аналитики": при выборе этой статьи документ не проведется, пока не будет заполнена аналитика. Аналогичное поведение флага у настройки "При формировании внеоборотного актива" - расходы адресно относятся на Основное средство / НМА (НИОКР) / Объект строительства / Исследование (разработку).
"При приобретении / складском хранении" — при выборе способа распределения "На себестоимость товаров" (используется для дополнительных расходов: ТЗР, доставка) аналитика (Номенклатура, Склад, Поступление, Заказ поставщику, Ввод остатков и т.д.) функциональна, так как именно по ней система находит объекты для распределения суммы расхода. Например:
- при выборе склада — сумма затрат распределяется на все позиции, находящиеся в конкретном месте хранения;
- при выборе номенклатуры — сумма затрат увеличит стоимость остатков конкретной номенклатурной позиции на всех складах;
- при выборе аналитики с типом документа — сумма затрат увеличит стоимость номенклатуры, указанной в документе, выбранном в качестве аналитики.
"При продаже" — при выборе варианта отнесения "На себестоимость продаж" аналитика (Клиент, Сделка, Заказ/Реализация) также влияет на распределение. Она применяется как отбор при отработке правила распределения, соотносит расход с конкретной продажей.
"На объектах затрат" — выбрать аналитику на форме не предлагается, но она всегда обязательна и имеет единственный тип — элемент справочника "Объекты возникновения затрат".
"В иных процессах..." — в общем случае аналитика не влияет на распределение. Но есть возможность настроить вариант распределения "На себестоимость производства (распределяемые)" с аналитикой "Подразделение", чтобы расходы распределялись на подразделение из аналитики. Для этого в правиле распределения необходимо активировать отбор по подразделениям. В настройках отбора, напротив строки "Подразделение" выбрать вид сравнения "Равно / не равно". В поле значения правой кнопкой мыши вызвать контекстное меню и выбрать "Использовать в качестве значения поле".
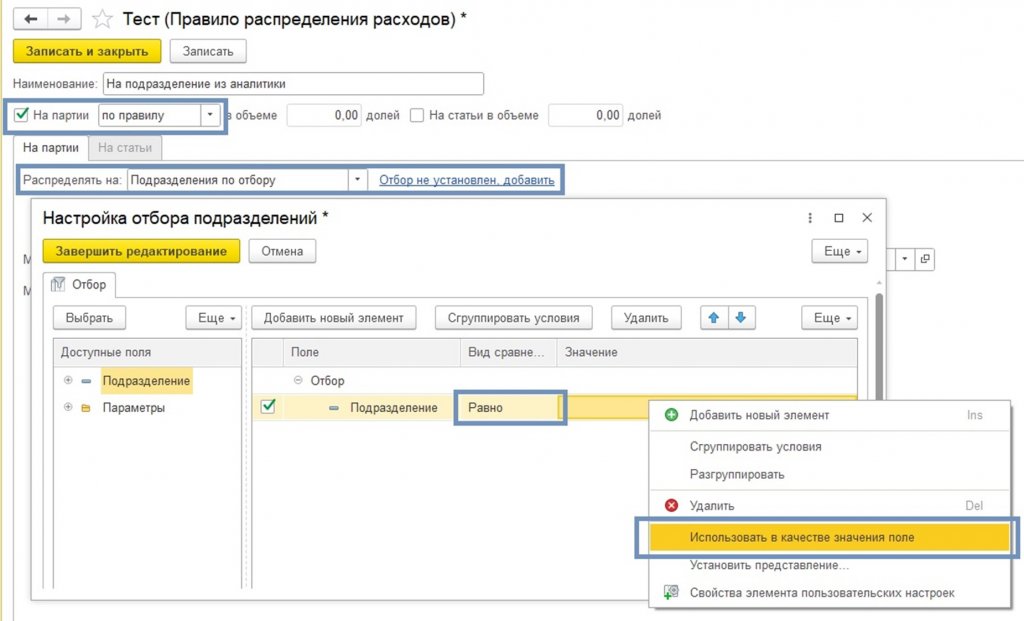
После этого появится возможность выбрать вариант "Подразделение аналитики расходов".
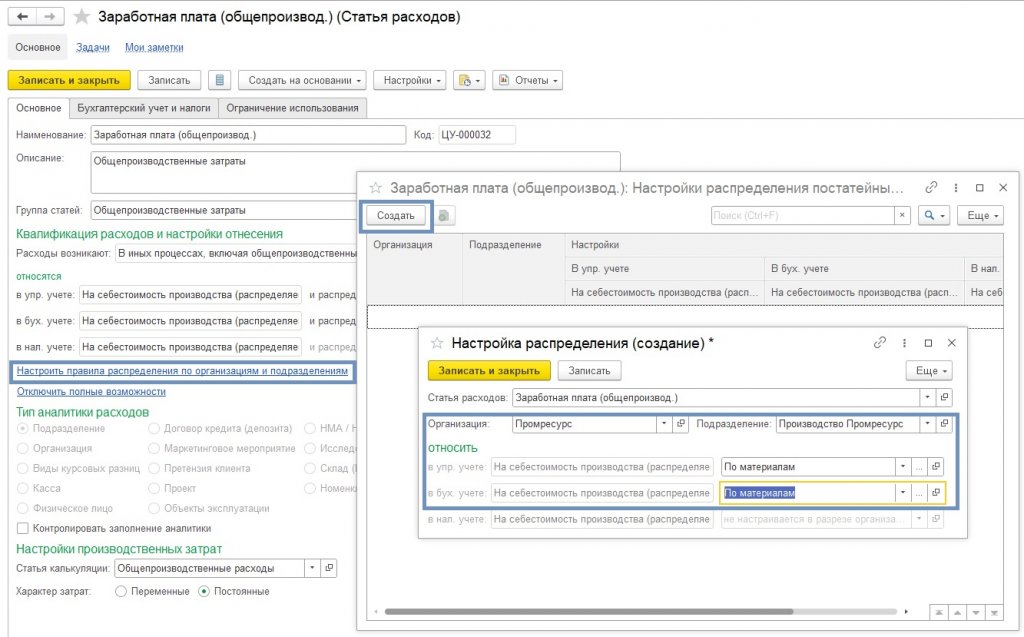
4. Настройка распределения статей расходов может отличаться для организаций и подразделений
При настройке статьи расходов не требуется создавать разные статьи для каждого подразделения или организации, если способы распределения для них будут различными. Достаточно воспользоваться механизмом полных возможностей.
При этом правило распределения будет выбрано по приоритету:
- Правило для организации и подразделения
- Правило для организации
- Правило из статьи расходов
Почему расходы не распределились или распределились не так, как мы ожидали?
Многие сталкивались с ситуацией, когда расходы не распределились в месяце возникновения после процедуры закрытия месяца. На это может указывать:
- остаток по статьям расходов в регистре "Прочие расходы";
- в рабочем месте "Распределение расходов" присутствуют строки со статусом "Готово к распределению", "Требуется сформировать документ", "Требуется ручной ввод документа";
- в бухгалтерском учете на конец периода не закрылись счета общепроизводственных, общехозяйственных расходов.
На практике ошибки однотипны, и их несложно выявить:
1. Не создан документ распределения или требуется указать правила распределения вручную
О некоторых из таких случаев рабочее место "Закрытие месяца" предупредит пользователя.
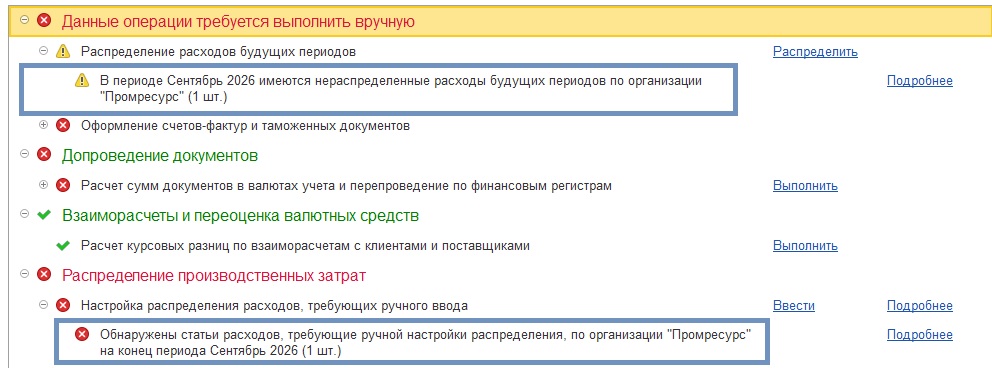
Решение: проверить рабочее место "Распределение расходов" на наличие строк со статусом "Требуется ручной ввод документа". Для РБП — проверить рабочее место "Распределение РБП".
2. Не заполнена аналитика в первичном документе
Если в статье стоит флаг "Контролировать заполнение аналитики" документ без аналитики не проведется, но, если флаг снят, а аналитика при этом влияет на адресное распределение расхода — расход попадет в регистр "Прочие расходы" и не распределится на конкретный документ / склад / номенклатуру / основное средство и т.д.
Решение: проверить заполнение аналитики через универсальный отчет по регистру "Прочие расходы". При необходимости — исправить документы и перезакрыть месяц.
3. Некорректные (устаревшие) настройки статьи в документе "Распределение расходов"
Как мы помним, если документ распределения уже создан, то при перенастройке статьи расходов правила распределения в него не переносятся.
Решение: открываем документ "Распределение расходов" и убеждаемся, что тип аналитики и настройки распределения соответствуют правилу в статье, или правилу в исключении, заданном для организации и/или подразделения. Если не соответствуют и период открыт — удаляем документ, запускаем закрытие месяца.
4. Отсутствует база распределения
Несмотря на то, что эта причина указана последней, она самая распространенная. Чаще всего по этой причине в рабочем месте "Распределение расходов" после закрытия месяца появляется строка со статусом "Готово к распределению".
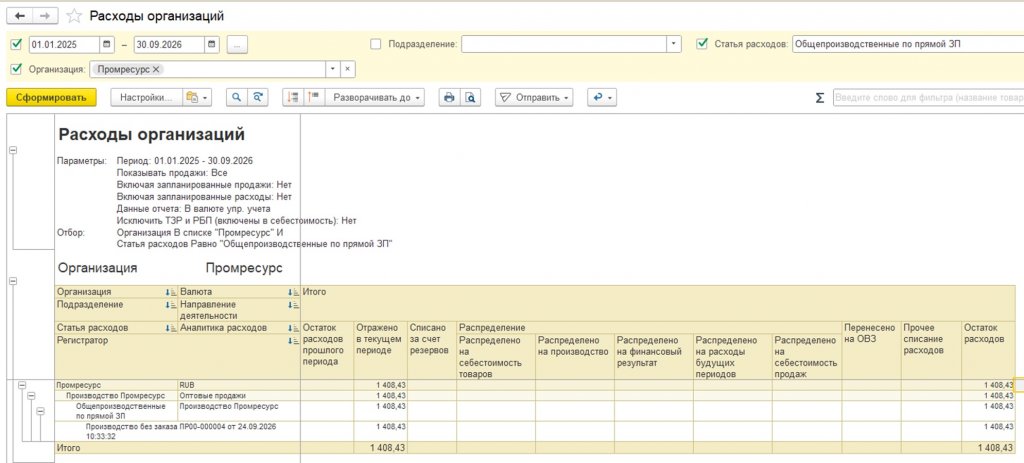
Для начала убеждаемся, что расходы по данной статье действительно должны были попасть на данное подразделение, направление деятельности и что статья в документе выбрана корректная. Часто причиной являются именно ошибки в первичных документах. Для поиска документов, регистрирующих расходы, можно воспользоваться отчетом "Расходы организаций" с детализацией до документов-регистраторов.
Далее убеждаемся, что существует база распределения для сочетания аналитик: "Период" + "Организация" + "Подразделение" + "Направление деятельности" + "Аналитика" (если она влияет на распределение).
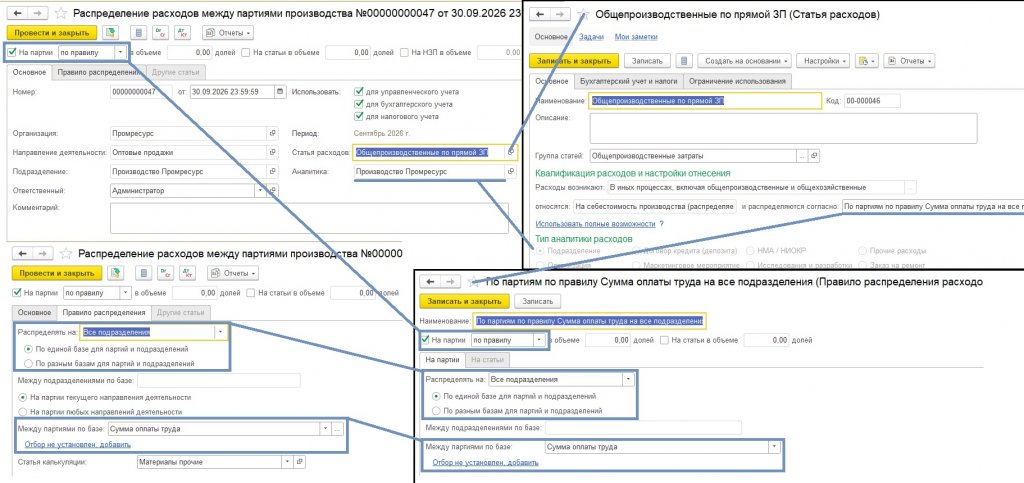
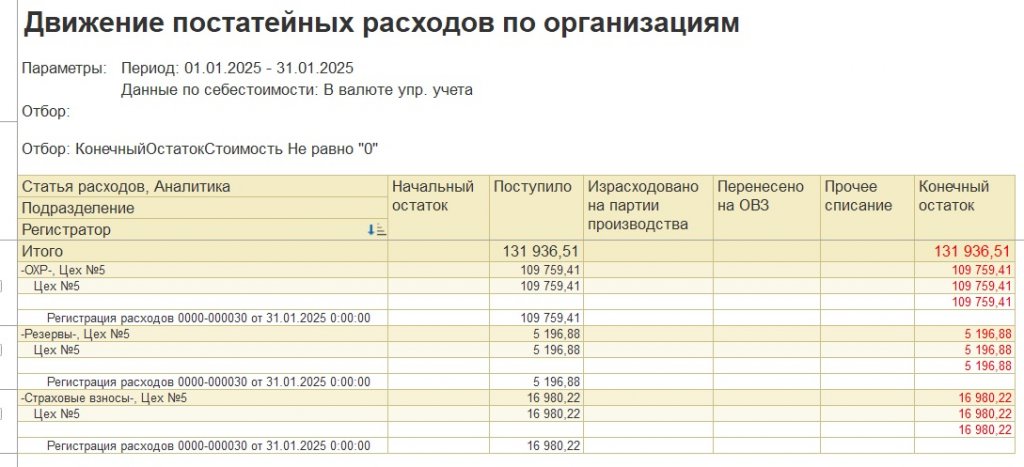
Для этого определимся, что является базой распределения. Рассмотрим пример распределения статьи "Общепроизводственные по прямой ЗП". Скриншот ее настроек, а также отчет "Расходы организации", где видно, что по этой статье есть конечный остаток, представлены выше. Находим в рабочем месте "Распределение расходов" документ распределения и смотрим вкладку "Правило распределения":
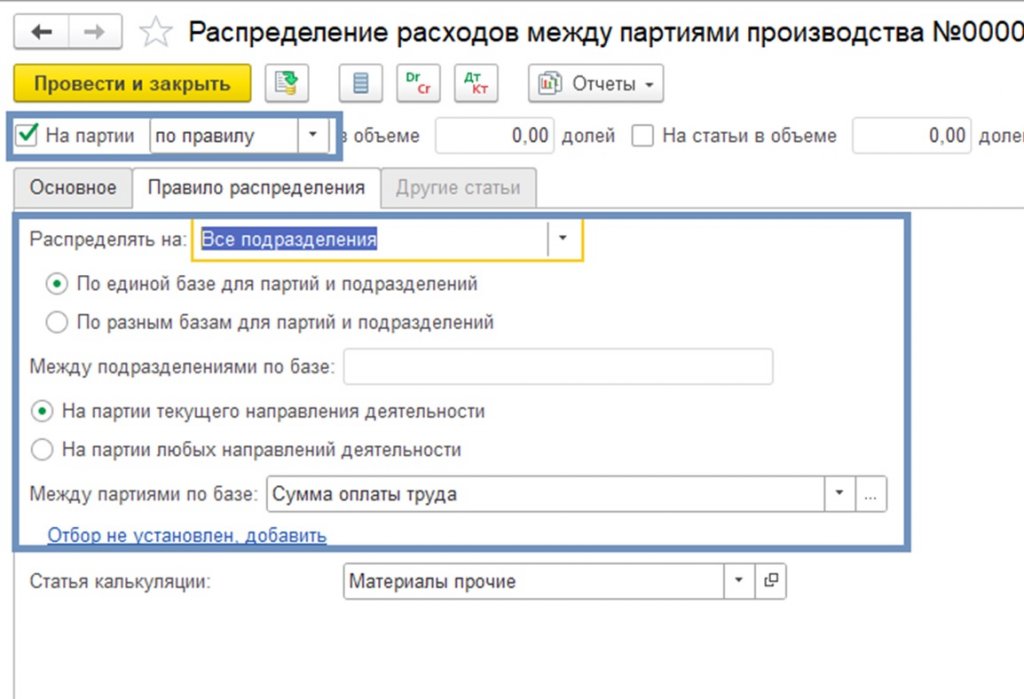
В настройке выбрана единая база для партий и подразделений, и это — "Сумма оплаты труда". Без отборов подразделений и партий, но, что важно — на партии текущего направления деятельности. То есть на направлении деятельности "Оптовые продажи" в подразделении "Производство Промресурс" должна быть прямая зарплата в текущем месяце. Аналитика в данном случае не имеет значения.
Разберемся, откуда берется "Сумма оплаты труда" и чем она отличается от "Нормативной оплаты труда" в контексте распределения расходов.
Такие настройки распределения возможны только для расходов, относимых на себестоимость производства (распределяемые). Для корректного распределения расходов в указанном подразделении по указанному направлению деятельности должны быть соблюдены условия:
- Отражен выпуск продукции документом "Производство без заказа" или начат "Этап производства".
- В документах производства указаны трудозатраты, создан документ "Выработка сотрудников".
Именно этот документ запишет "Нормативную стоимость" в регистр "Трудозатраты незавершенного производства" — из этих сумм будет считаться пропорция для расчета по "Нормативной оплате труда".
- Создан документ "Отражение заработной платы в финансовом учете".
В этот момент данные в регистре "Трудозатраты незавершенного производства" дополнятся ресурсом "Стоимость" и "Стоимость регл." — из этих сумм будет складываться пропорция для расчета по "Сумме оплаты труда".
Таким образом, проверить базу распределения по "Сумме оплаты труда" можно сформировав универсальный отчет по регистру "Трудозатраты незавершенного производства".
Если база есть, проверяем правильность оформления производственных документов, составляющих базу распределения — начат ли этап производства, соответствует ли направление деятельности в заказе на производство и в этапе, партии производства и т.п. Скорее всего на этом этапе уже удастся найти проблему.
Если базы нет, то возможны варианты:
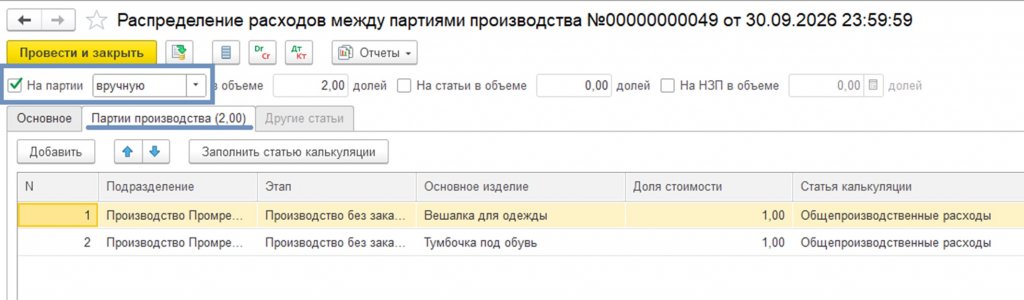
- Скорректировать правила в документе распределения (выбрать подразделение, где есть база распределения / выбрать другое направление деятельности / выбрать вариант настроек "вручную" и заполнить партии на вкладке "Партии производства");
- Выбрать другую статью расходов (с другими настройками) в первичных документах;
- Оставить расходы для распределения на следующий месяц. Как только появится база, расходы распределятся.
Если ошибка распределения повторяется из месяца в месяц, целесообразно пересмотреть настройки распределения статьи расходов.
На проектах мы анализируем механизм распределения расходов, корректность распределения и ищем систематически не распределяемые расходы. Практика показывает, что ошибки пользователей и отсутствие базы распределения составляют основную массу причин, почему расходы "пошли не туда". Своевременная корректировка настроек статей и установка локальных запретов помогает пользователям не допускать ошибки при ручном вводе данных. В статье расходов есть два типовых механизма контроля, которые Вы можете установить уже сейчас. Это — контроль заполнения аналитики на вкладке "Основное" и ограничение выбора статей расходов в документах (настраивается в карточке статьи расходов на вкладке "Ограничение использования").
Для ежемесячного контроля распределения общепроизводственных, общехозяйственных и прямых постатейных производственных расходов удобно настроить отчет "Движение постатейных расходов по организациям" (подсистема "Производство").
В структуре отчета статью и аналитику расположим выше подразделения и в группировке статьи расходов установим фильтр: "Конечный остаток стоимость" не равно 0.
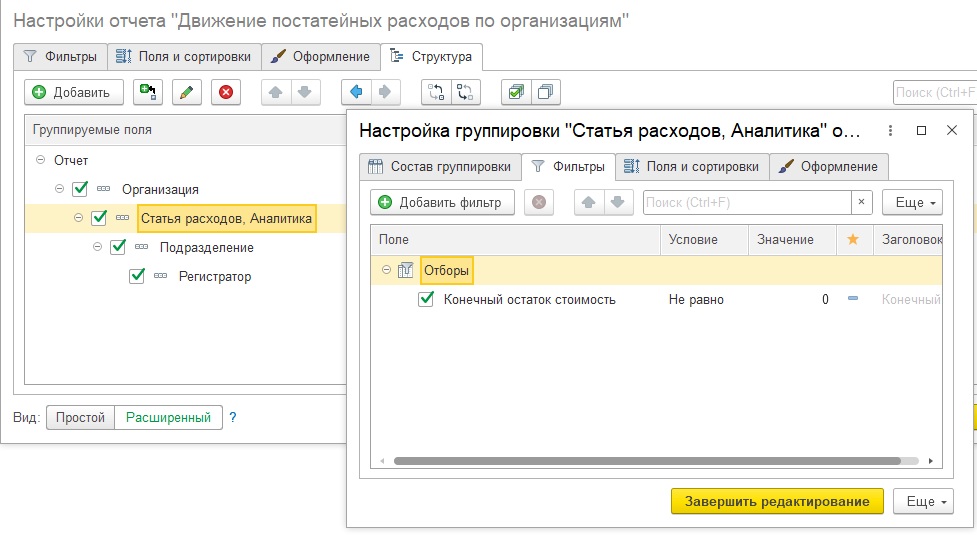
Отчет покажет, какие документы зарегистрировали и распределили расходы, по каким статьям расходы не распределились на партии производства после закрытия месяца. Пользоваться отчетом следует только после закрытия месяца.
Прекращается поддержка 1С:УПП в 2027 году
Поддержка 1С:УПП завершится 1 апреля 2027 года. Предлагаем заранее оценить риски и спланировать переход на современную систему.
Узнать подробнее
- Подготовим переход с 1С:УПП
- Обеспечим соответствие новым требованиям законодательства
- Сохраним стабильность учёта и отчётности
- Настроим интеграции с современными сервисами
- Поможем автоматизировать бизнес-процессы и производство


